Consumo
Seguro de vida ligado a hipoteca: el Supremo ve abusiva la prima única impuesta
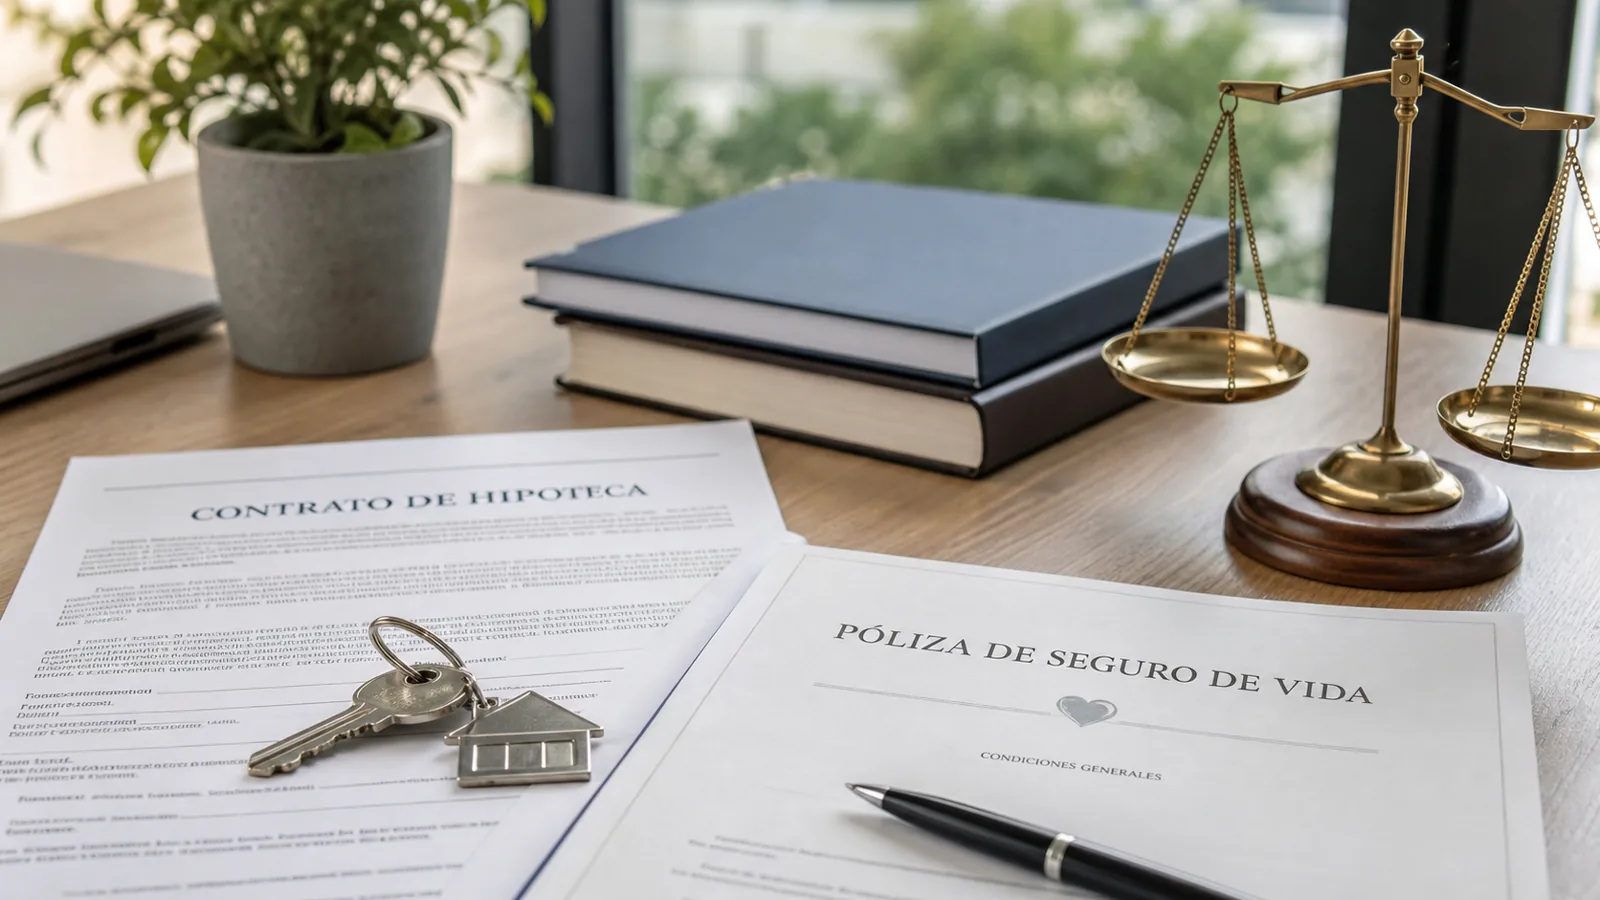
El resumen oficial de sentencias de la Sala Primera del Tribunal Supremo recoge la sentencia 913/2026, de 11 de junio, sobre un problema habitual en la firma de hipotecas: contratar un seguro de vida de amortización del préstamo con una prima única elevada, financiada dentro de la propia operación.
La novedad ha sido detectada en el radar de medios jurídicos y confirmada con la fuente primaria del Poder Judicial. El caso se refería a un consumidor al que se vinculó el préstamo hipotecario con un seguro de amortización para fallecimiento o invalidez permanente contratado con una compañía del mismo grupo empresarial que el banco.
El Supremo considera relevante que la entidad no ofreciera al consumidor la posibilidad de contratar un seguro con iguales coberturas con otra compañía ni una modalidad de prima periódica. También destaca la falta de transparencia cuando un coste económicamente importante aparece como una orden de transferencia o como una condición ligada a la operación, pero no se explica con claridad su impacto real en el coste de la financiación.
Qué puede revisar una familia con hipoteca
La sentencia no significa que cualquier seguro vinculado a una hipoteca sea automáticamente nulo. Lo importante es mirar cómo se contrató, qué información se entregó y si el consumidor tuvo alternativas reales.
En una hipoteca ya firmada, conviene localizar:
- La escritura del préstamo y sus condiciones financieras.
- La oferta vinculante, ficha de información personalizada o documentación precontractual.
- La póliza o solicitud de adhesión al seguro de vida.
- Si la prima fue única, anual, periódica o financiada dentro del préstamo.
- Si el banco exigió una aseguradora concreta o permitió contratar con otra entidad.
- Si el coste del seguro se reflejó correctamente en el coste total de la operación.
- Si hubo bonificación del tipo de interés y qué ocurría al cancelar o cambiar el seguro.
Por qué importa para consumidores
En Vigo y Galicia muchas familias firmaron hipotecas con seguros asociados: vida, hogar, protección de pagos u otros productos. A veces esos seguros reducían el tipo de interés; otras veces aparecían como condición práctica para conseguir la financiación. La diferencia entre una contratación informada y una imposición abusiva puede depender de documentos muy concretos.
El punto delicado de las primas únicas es que el consumidor no solo paga el seguro, sino que puede acabar financiando ese importe durante años dentro del préstamo. Por eso el análisis no debe quedarse en si existía cobertura, sino en si se informó correctamente, si había alternativas y si el coste real era comprensible antes de firmar.
Si la hipoteca está cancelada, novada o subrogada, la revisión también exige cuidado: hay que comprobar fechas, prescripción, documentación disponible, entidad sucesora y efectos económicos de una posible reclamación.
Esta nota es información general basada en una resolución judicial. Cada caso exige revisar escritura, oferta vinculante, póliza, recibos, comunicaciones bancarias, fechas de firma y situación actual del préstamo antes de reclamar o negociar con la entidad.
Fuente: Poder Judicial, resumen de sentencias de la Sala Primera del Tribunal Supremo
Esta información es general y orientativa. No constituye asesoramiento jurídico sobre un caso concreto. Para tu situación, conviene revisar documentos y fechas en una consulta.
¿Te afecta esta novedad?Contratos y reclamacionesRevisamos tu documento, tus fechas y tus opciones.